Paso 01
Analizamos tu situación
Revisamos tus deudas, con cuántas entidades tienes compromisos y si cumples los requisitos básicos para acogerte a la Ley de Segunda Oportunidad. Te decimos si tienes caso.
Con la Ley de Segunda Oportunidad se pueden llegar a eliminar todo tipo de deudas. Es importante contar con la asistencia de un especialista que analice tu caso y te dé la mejor estrategia legal.
Tu caso lo lleva un equipo real.
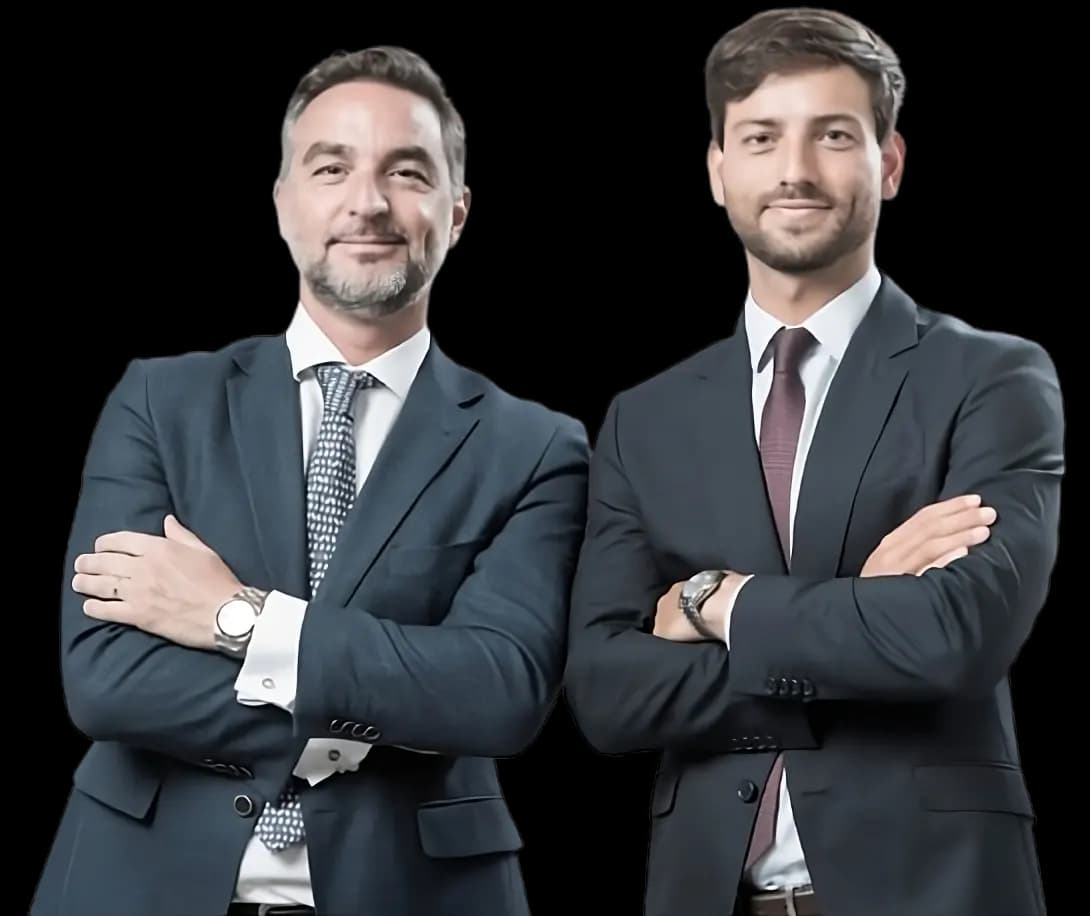
Xavi Abat y Andrés Millán (Lawtips) — más de 5 M de seguidores en redes.
Tarda 30 segundos. Hacemos un estudio gratuito de tu caso.
Empezar ahora →Cancelar tus deudas con la Ley de Segunda Oportunidad requiere reunir la documentación adecuada y demostrar tu insolvencia ante el juzgado. Por eso te acompañamos en cada fase.
Revisamos tus deudas, con cuántas entidades tienes compromisos y si cumples los requisitos básicos para acogerte a la Ley de Segunda Oportunidad. Te decimos si tienes caso.
Preparamos la documentación y solicitamos el Beneficio de Exoneración del Pasivo Insatisfecho (BEPI). Con la reforma de la Ley Concursal, el proceso tiene un máximo de 18 meses.
Si el juez concede el BEPI, quedas exonerado total o parcialmente de tus deudas. Empiezas de cero, sin necesidad de liquidar tu vivienda habitual.
Desde que empiezas a ahogarte con las cuotas hasta que ya no sabes a quién más debes, podemos ayudarte. La primera consulta no te cuesta nada.
89 % de éxito. Más de 758 casos ganados.
La Ley de Segunda Oportunidad te permite cancelar las deudas que te mantienen en listas de morosos y salir del Asnef.
Si eres insolvente y debes dinero a dos o más bancos, financieras o entidades públicas, cumples uno de los requisitos centrales de la ley.
Puedes pedir la cancelación de deudas sin liquidar tu patrimonio, con un plan de pagos de hasta 5 años para conservar tu vivienda habitual.
Si tu deuda pública no supera los 10.000 € con Hacienda y 10.000 € con la Seguridad Social, también puede exonerarse.
No es un call center. Tu expediente lo lleva un equipo con nombre y cara, con resultados comprobados ante juzgados de toda España.
+75.120
Clientes confiados
89 %
Tasa de éxito
+5 M
Seguidores combinados
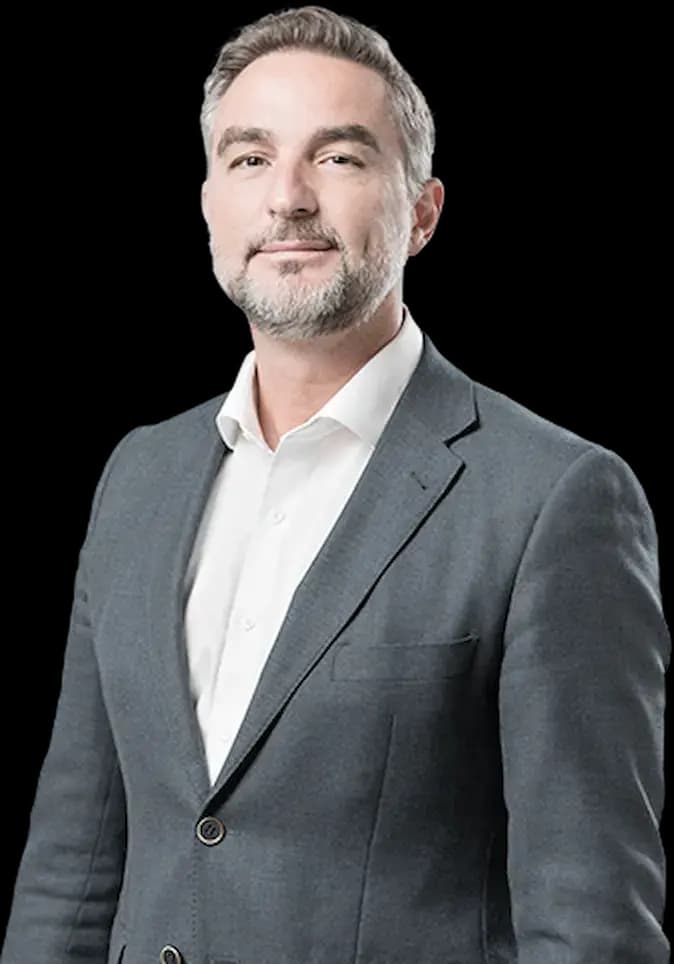
Abogado · Equipo de reclamaciones
Abogado experto en contenido jurídico desde 1999, profesor de Derecho y divulgador con más de 1,5 millones de seguidores. Al frente del Equipo de Reclamaciones de Distrito Legal.
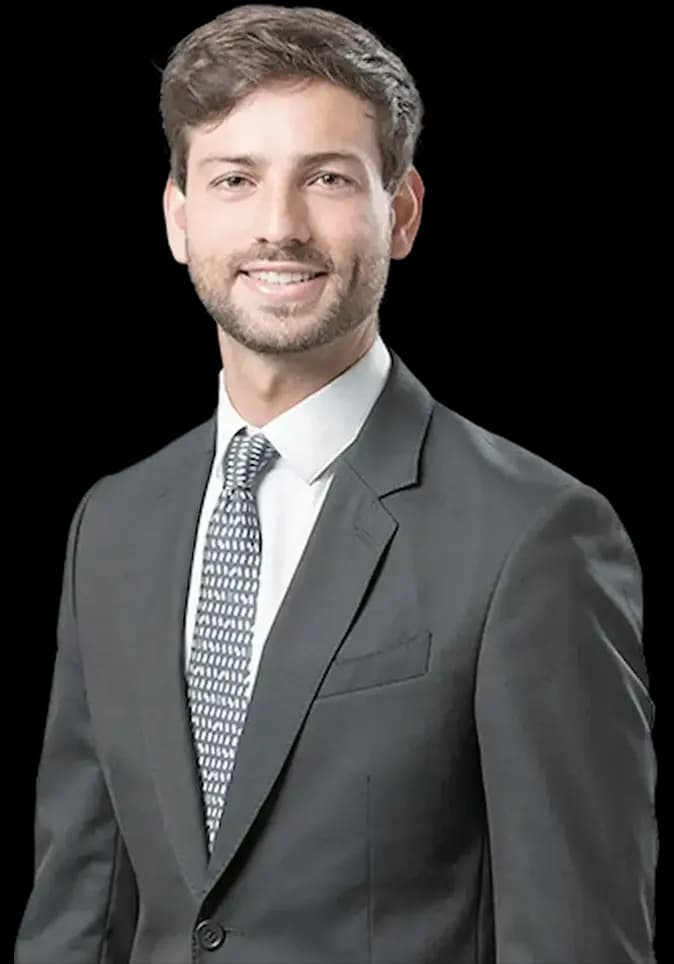
Abogado colegiado
Más de 3,5 millones de seguidores en redes hablando de actualidad jurídica y finanzas. Lidera el equipo de reclamaciones bancarias de Distrito Legal.
La Ley de Segunda Oportunidad cubre distintos tipos de deuda. Identificar cuáles tienes marca la diferencia entre cancelar parte o cancelarlo todo.
Cancelación total
Préstamos personales, deudas de tarjetas de crédito y microcréditos de financieras entran dentro de la Ley de Segunda Oportunidad, igual que las deudas bancarias tradicionales.
Sin perder tu vivienda
Puedes pedir la cancelación de deudas sin liquidar tu patrimonio. Se establece un plan de pagos de hasta 5 años, estando al corriente con la hipoteca.
Hasta 20.000 € exonerados
Con la reforma de la Ley Concursal se puede cancelar hasta 10.000 € de deuda con Hacienda y 10.000 € con la Seguridad Social.
Exoneración total o parcial
Es lo que otorga el juez al final del proceso: la exoneración, parcial o total, del pago de tus deudas restantes.
¿No sabes si cumples los requisitos?
Te lo decimos en una llamada gratuita, sin compromiso.
Reseñas reales en Trustpilot y Google. Pulsa para verlas todas.
Si tu duda no está aquí, escríbenos en el formulario y un asesor te responde personalmente.
Cualquier persona física o autónomo que sea insolvente y cumpla los requisitos legales.
Tiene un período de hasta 18 meses máximo para resolverse el caso, gracias a la última reforma de la Ley Concursal.
Los costes pueden oscilar entre los 3.500 € y los 8.000 €, dependiendo de cada caso, situación específica y ciudad. Te lo explicamos antes de empezar, sin sorpresas.
No necesariamente. Puedes pedir la cancelación de deudas sin tener que entregar tu vivienda habitual, estableciendo un plan de pagos de hasta 5 años para el resto de la deuda.
Es el Beneficio de Exoneración del Pasivo Insatisfecho, lo que otorga un juez al final del proceso, exonerando de pago, parcial o total, al deudor.
Entre 5 y 20 años según el tipo: hipotecaria 20 años, Hacienda y Seguridad Social 4 años, préstamos personales y tarjetas 5 años, multas 4 años.
No tener bienes no es determinante para la exoneración final. Si no tienes bienes, el juzgado simplemente exonera de pagos al deudor.
Rellena el formulario y nuestro equipo hace un estudio gratuito de tu caso. En menos de 48 h un asesor te llama para explicarte cómo cancelar tus deudas.